Durante septiembre, el crédito en dólares dirigido al sector privado mostró un incremento del 3% de promedio y un 3,8% si se considera el saldo al finalizar el último día hábil, según los datos del Banco Central sobre el financiamiento disponible. La mayor actividad del mes se observó en los préstamos hipotecarios, que crecieron un 10,6% en promedio y un 13% a finales del mes. También se registró un sólido aumento en el stock de préstamos en dólares con tarjetas, que subió un 8,3% de promedio y un 28,2% al comparar los saldos del último día de agosto con el de septiembre. En cuanto a los préstamos prendarios, experimentaron un crecimiento del 1% y del 0,5% en las mediciones correspondientes. Aunque hasta el momento los datos disponibles no permiten identificar con claridad a los beneficiarios de cada línea de crédito, se presume que el aumento en los hipotecarios se relaciona más con operaciones de empresas que con las de particulares. A mediados de agosto, el Gobierno implementó una flexibilización en la entrega de créditos en dólares, permitiendo que todas las empresas pudieran financiarse en moneda extranjera, sin importar su actividad o la moneda en la que generen sus ingresos. Hasta ese momento, los préstamos en divisas eran exclusivos para las firmas asociadas a la cadena exportadora. A pesar de esta flexibilización, las líneas de crédito comerciales en dólares no mostraron un gran ímpetu en septiembre. Los documentos vieron un aumento del 2,3% de promedio y un 2,4% en el mes, mientras que el saldo de los adelantos en moneda extranjera sufrió una fuerte disminución, cayendo un 9,3% y un 11,5% en las respectivas mediciones. En el otro extremo, los créditos en pesos continúan sin mejorar, en un marco de altos niveles de morosidad. El crecimiento nominal se limitó a un 1,4%, tanto en promedio como al final del mes, lo que implica una pérdida en términos reales. La consultora LCG estimó que esta caída mensual es de aproximadamente 0,6% al considerar la inflación, mientras que la pérdida estimada anual asciende al 1,1%. Nuevamente, los adelantos mostraron el desempeño más débil, registrando caídas nominales del 3,5% de promedio y del 1,4% al final del mes. Por otro lado, el stock de préstamos a través de documentos creció un 3,1% en ambas mediciones, evidenciando una mejora en términos reales. Dentro de las líneas de crédito dirigidas a las familias, aquellas garantizadas con bienes reales reportaron los mejores resultados en septiembre. Los préstamos hipotecarios se expandieron un 4,9% de promedio y un 5,5% al cierre del mes, mientras que los prendarios avanzaron un 2,8% y un 3,3%, respectivamente. En contraste, los préstamos destinados al consumo mostraron los peores resultados. Los préstamos personales experimentaron una expansión nominal del 1,4% en promedio y del 2,4% al finalizar el mes. Asimismo, el stock de crédito con tarjetas de crédito apenas se incrementó un 0,1% en promedio, y descendió un 1,8% en la medición final del mes. Desde LCG sostuvieron que no prevén cambios en la tendencia del crédito en pesos, ya que tanto la oferta como la demanda continuarán afectadas. El informe explica: “La primera, a partir de los altos ratios de morosidad que obligan a los bancos a ser más cautelosos y a incrementar sus estándares de riesgo a la hora de otorgar nuevos préstamos; la segunda porque, en el caso de las familias, los índices de mora desincentivan nuevos endeudamientos, y en el caso de las empresas, una demanda que se mueve modestamente frena decisiones de inversión.”
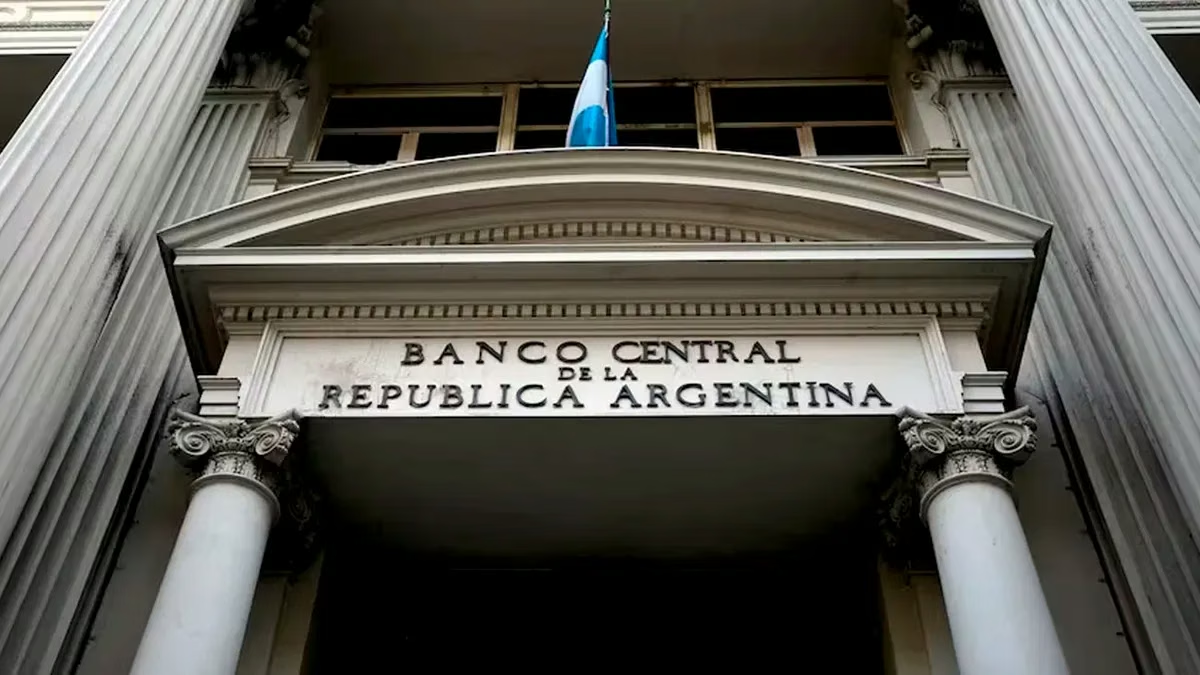
Aumento del crédito en dólares en septiembre, impulsado por los hipotecarios, mientras que los préstamos en pesos no logran repuntar
NoticiasRelacionadas

ÚLTIMAS NOTICIAS