La propuesta está destinada a subsanar ciertos aspectos de la normativa que han generado críticas por parte de contadores y tributaristas, sobre todo en relación con el riesgo de que los contribuidores pierdan los beneficios del régimen debido a inconsistencias halladas en sus declaraciones.
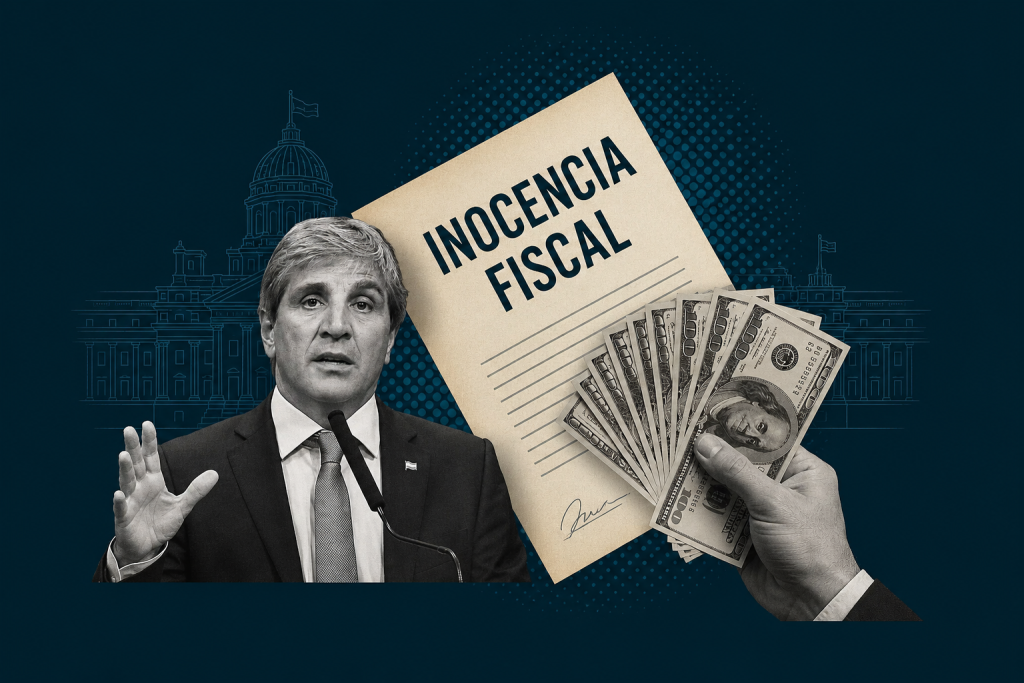
El Gobierno ha introducido esta segunda fase del régimen de Inocencia Fiscal con ajustes que afectan las Ganancias, las declaraciones juradas y los procedimientos de control de ARCA. Es fundamental que tanto contribuyentes como empresas y profesionales conozcan estos cambios.
Tras una convocatoria fallida la semana anterior, el oficialismo logró finalmente reunir el quórum el jueves en el Senado para avanzar en la conversión del régimen de Inocencia Fiscal II en ley.
La propuesta de Caputo plantea modificaciones al régimen vigente, establece nuevas limitaciones para las fiscalizaciones por parte de ARCA y redefine el alcance de las investigaciones tributarias. Es importante destacar qué cambios se producirán si supera el proceso legislativo.
Sin la presencia de la vicepresidenta, Victoria Villarruel, el oficialismo logró contar con 37 senadores presentes para iniciar la sesión. Junto a los representantes de los libertarios, acompañaron el quórum senadores del PRO, la UCR, Convicción Federal y otros bloques provinciales. En contraste, los senadores del interbloque Popular, liderado por José Mayans, optaron por esperar hasta el inicio del debate.
El primer tema de discusión en la sesión de este jueves es el proyecto de Inocencia Fiscal II, el cual logró media sanción en la Cámara de Diputados con 139 votos a favor y 110 en contra. Entre los cambios propuestos, se permite la adhesión de personas humanas residentes fiscales en el país sin limitaciones para todos los contribuyentes, además de un concepto más amplio de ‘discrepancia significativa’ y la exclusión de funcionarios públicos de la inscripción.
Cabe mencionar que estas modificaciones aún no están en vigor. El proyecto sigue en discusión en el Congreso y deberá ser aprobado antes de su promulgación y posterior reglamentación. Hasta que este proceso se complete, seguirán aplicándose las normativas actuales del Régimen Simplificado de Ganancias, por lo que los cambios anunciados no alteran, por el momento, los vencimientos y las obligaciones establecidas ante ARCA.