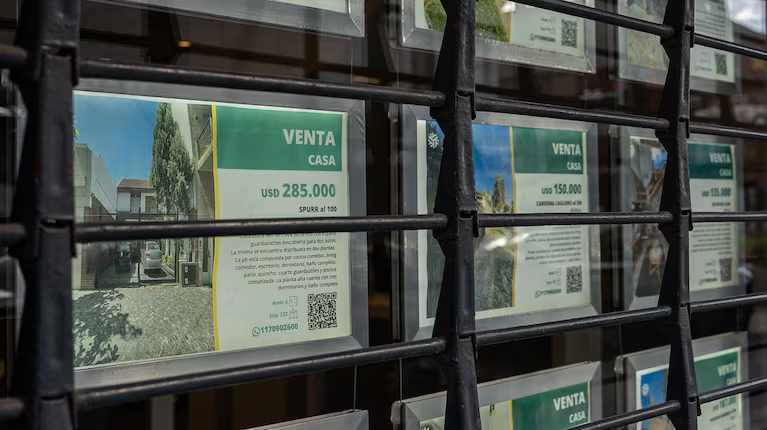
El mecanismo propuesto por el ministro busca asegurar financiamiento a largo plazo (hasta cinco años) para los bancos mediante plazos fijos UVA, que serán constituidos por el Fondo de Garantía de Sustentabilidad de la Anses. La intención del Gobierno es abordar la disconformidad existente entre los depósitos ajustables por inflación (a corto plazo) y los préstamos hipotecarios que también cuentan con esa cláusula de indexación, pero que se extienden entre 15 y 30 años.
“No elimina del todo el desajuste de plazos, ya que una hipoteca tiene una duración considerablemente mayor que el financiamiento propuesto, pero sí reduce significativamente esa diferencia y, sobre todo, crea una fuente predecible de financiamiento real a mediano plazo. Es un avance positivo dentro de un proceso más amplio de desarrollo financiero”, comentaron desde un banco consultado.
Este miércoles, las entidades financieras se encontraban analizando el anuncio, aunque mantenían la expectativa sobre detalles adicionales. Caputo indicó que la próxima semana la Anses llevará a cabo la primera licitación de estos plazos fijos. Sin embargo, antes de ello se deberá firmar un convenio entre el Banco Central y el FGS, y cada licitación será anunciada debidamente.
Desde Adeba, la asociación que reúne a los bancos de capitales argentinos, respaldaron la medida y la consideraron favorable. Por otro lado, fuentes del sector anticiparon que la tasa de los préstamos hipotecarios UVA podría disminuir, ya que las líneas que provengan del financiamiento de la Anses tendrían un margen máximo del 7,5% sobre la inflación. Actualmente, son pocas las entidades que aplican esa tasa o menos, mientras que algunas rondan el 9%, e incluso hay bancos que mantienen el componente fijo del financiamiento en cifras superiores a dos dígitos.
“Es una medida muy favorable, incrementará la oferta de préstamos hipotecarios y mejorará las tasas”, afirmaron en una entidad que manifestó mayor optimismo respecto al anuncio. Añadieron que, a medida que la tasa disminuya, también lo hará la cuota mensual, lo que podría reducir los ingresos necesarios para calificar y obtener un préstamo hipotecario.
En Supervielle, celebraron la iniciativa: “Hemos sostenido la necesidad de contar con medidas que impulsen el crédito hipotecario como herramienta clave para promover la reactivación económica, ampliar el acceso a la vivienda y dinamizar sectores estratégicos como la construcción y su cadena de valor”. Sin embargo, hicieron hincapié en que están a la espera de la reglamentación y la implementación del programa, realizando los análisis necesarios para participar.
El ministro de Economía destacó que esta iniciativa podría ofrecer una solución crediticia a aproximadamente 18.000 familias. Según el economista Federico González Rouco, el cálculo es viable: “No hay más crédito no por falta de demanda, sino por falta de capacidad prestable de los bancos. Si Argentina quisiera tener el mercado hipotecario de Chile, no hay bolsillo, pero hay personas con capacidad de solicitar 20.000 créditos”, afirmó.
Según datos del Colegio Público de Escribanos de la Ciudad de Buenos Aires, en los primeros siete meses del año se formalizaron 5.111 operaciones hipotecarias, lo que representa una caída del 36% en comparación con el mismo período del año anterior, cuando se registraron 8.003 compraventas con financiamiento bancario.