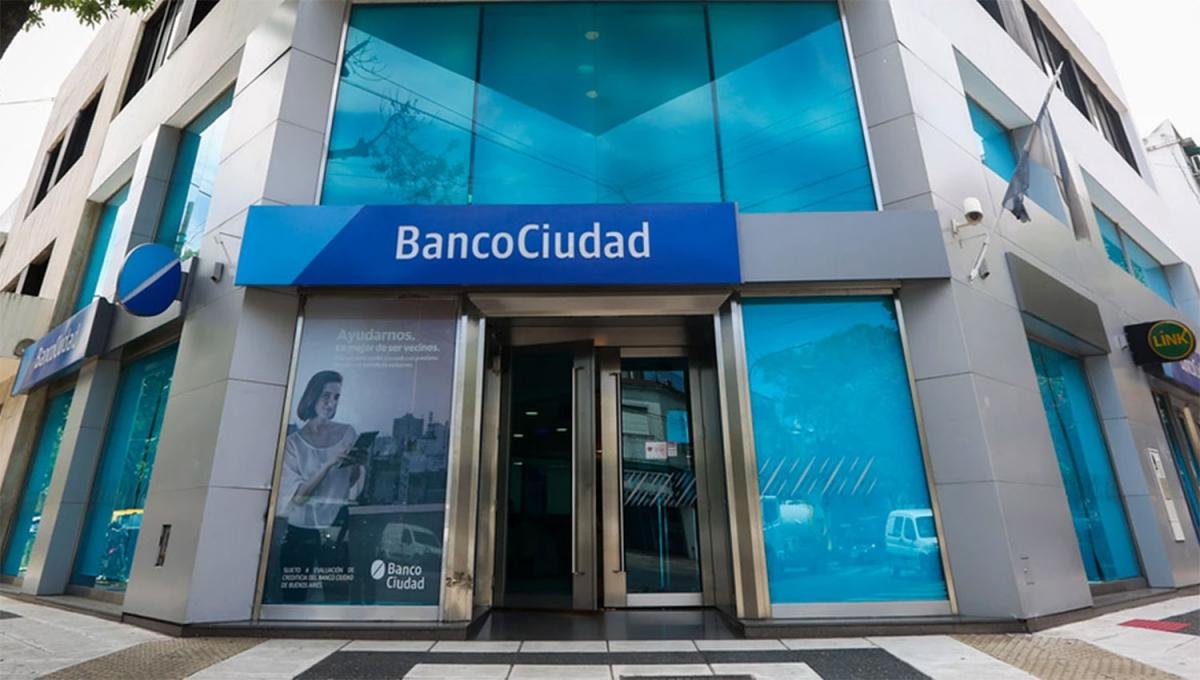
La entidad porteña ofrece una tasa fija del 6,5% nominal anual (TNA) más UVA, inferior a la que aplican actualmente otros bancos públicos y privados. La línea apunta a facilitar la compra de una primera vivienda con cuotas iniciales más bajas y plazos de hasta 25 años.
Sin embargo, acceder a esa tasa depende de que la propiedad cumpla condiciones específicas de ubicación, valor y superficie. Esos requisitos pueden limitar la cantidad de inmuebles disponibles para los potenciales compradores.
La línea está destinada a la adquisición de una primera vivienda en la Ciudad de Buenos Aires y ofrece préstamos ajustados por UVA, con una tasa fija del 6,5% TNA. Se pueden solicitar hasta 150 millones de pesos, con un plazo máximo de devolución de 25 años y una financiación de hasta el 75% del valor de la propiedad.
Pueden solicitar el crédito las personas mayores de edad que trabajen en relación de dependencia y cobren su sueldo en el Banco Ciudad o trasladen allí su cuenta sueldo. También está disponible para monotributistas y autónomos que contraten el Paquete Crecer de la entidad.
La cuota no puede superar el 25% de los ingresos del grupo familiar. Para ampliar la capacidad crediticia, el banco permite sumar un garante.
Según un ejemplo difundido por la entidad, un préstamo de 100 millones de pesos a 25 años tendría una cuota inicial de aproximadamente 658.000 pesos. Para acceder a ese monto, el solicitante debe demostrar ingresos de al menos 2.632.000 pesos.
Aunque su tasa es la más baja de la oferta del banco, el principal condicionante está en las características de la vivienda. Para obtener el crédito del 6,5%, el inmueble debe estar ubicado en la Ciudad de Buenos Aires, ser la primera vivienda del solicitante, tener hasta 80 metros cuadrados cubiertos y contar con un valor por metro cuadrado igual o inferior a 2.800 dólares.
Estas condiciones pueden reducir el número de propiedades aptas, en especial en los barrios donde el metro cuadrado supera ese límite o cuando las familias necesitan una vivienda de mayor superficie.
Para quienes buscan inmuebles más grandes o más costosos, o fuera de la Ciudad de Buenos Aires, el Banco Ciudad ofrece otras líneas hipotecarias.
Si la primera vivienda está en la Ciudad y supera los límites de superficie o valor, o se encuentra fuera de ella, el banco ofrece préstamos de hasta 200 millones de pesos, a un plazo máximo de 25 años y con una tasa fija del 7,5% TNA más UVA.
También dispone de una línea para adquirir una vivienda única y de ocupación permanente. Puede servir, por ejemplo, a quienes necesitan vender su propiedad actual para comprar otra de mayor tamaño. El financiamiento llega a 200 millones de pesos, con un plazo de hasta 25 años y una tasa del 9,5% TNA más UVA.
Para la compra de una segunda vivienda, la entidad ofrece créditos de hasta 150 millones de pesos, a un plazo máximo de 20 años y con una tasa fija del 11,5% TNA más UVA.
Todas estas líneas se otorgan en UVAs y permiten comprar propiedades en la Ciudad de Buenos Aires, la provincia de Buenos Aires y las ciudades de Córdoba, Río Cuarto, Mendoza, Tucumán y Salta.
La tasa del 6,5% TNA del Banco Ciudad se encuentra entre las más bajas del sistema financiero. El Banco Nación ofrece una tasa del 6,7%; ICBC, del 6,9%; y Banco Hipotecario, Supervielle, Santander, Macro, BBVA, Galicia, Patagonia, Credicoop, Comafi y Grupo Petersen, del 7,5% cada uno.
Entre las demás entidades, Bancor cobra el 8,9%; Banco del Sol, el 9%; Banco de Corrientes, el 9,9%; Banco de Chubut, el 10%; y Brubank, el 12%.